기업대출 늘리면 건전성 부담… 은행권 '생산적 금융' 딜레마
자금 공급 양적 확대만으로 '한계'
보증기관과 신용위험 분담 필요
기업별 '보증한도' 걸림돌 작용
정책금융 문턱 낮추는 것도 과제
정부가 지역 중소·중견기업에 4조5000억원 규모의 자금을 공급하는 '생산적 금융' 확대에 나섰지만 은행권에서는 양적 확대만으로 기업대출을 늘리는 데 한계가 있다는 반응이 나오고 있다. 은행은 기업대출 확대에 따른 자본건전성 관리 부담을 안고 있고, 중소기업은 보증한도와 보증료 부담으로 자금 조달에 제약을 받을 수 있어서다. 은행의 자본 부담을 덜고 기업의 금융 문턱을 낮추는 것이 생산적 금융 확대의 주요 과제로 떠올랐다.
■ 은행 "자본 부담부터 낮춰야"
3일 금융권에 따르면 지난 2일 금융위원회가 주재한 '제6차 생산적 금융 대전환 회의'를 계기로 비수도권 기업대출 확대를 위해 은행의 자본규제 부담을 낮추고, 정책보증 역할을 강화해야 한다는 목소리가 나오고 있다.
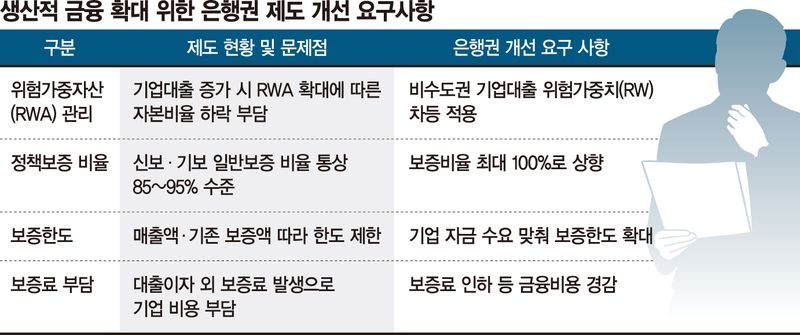
은행권이 기업대출을 확대하는 데 부담으로 작용하는 요인 중 하나는 건전성 관리다. 은행은 대출을 취급할 때 차주의 신용위험 등을 반영해 위험가중자산(RWA)을 산출한다. 기업대출 증가로 RWA가 늘어나면 자기자본비율 산정 시 분모가 커져 자본비율이 낮아진다. 은행 입장에서는 기업대출을 확대하면서도 일정 수준 이상의 자본비율을 유지해야 하는 부담이 있는 셈이다.
특히 상대적으로 신용위험이 높고 경기 변동에 취약한 중소기업 대출은 은행의 건전성 관리 부담을 키울 수 있다. 성장 가능성이 높은 기업에 자금을 공급하려 해도 자본규제 부담으로 대출 확대에 신중할 수밖에 없다는 것이다. 강태영 NH농협은행장이 6차 회의에서 금융당국에 비수도권 기업대출에 대한 위험가중치(RW) 차등 적용을 건의한 이유다.
금융권 관계자는 "시중은행들도 부산과 광주 등 지방에 지역본부를 두고 기업금융 영업을 하고 있다"며 "동일한 신용등급의 기업이라도 지방 소재 기업에 적용되는 RW를 낮춰준다면 은행 입장에서는 해당 기업에 대출을 더 공급할 수 있는 여력이 생긴다"고 말했다. 이어 "5극3특 정책도 궁극적으로는 국토 균형발전과 지방소멸 방지를 위한 것"이라며 "지방 기업이 수도권 기업보다 유리한 조건으로 자금을 조달할 수 있도록 금융 인센티브를 제공하는 것도 지역경제 활성화를 위한 하나의 방안이 될 수 있다"고 덧붙였다.
보증기관의 보증비율을 높이는 것도 은행의 대출 취급 부담을 덜기 위한 방안으로 꼽힌다. 은행이 신용보증기금이나 기술보증기금의 보증을 받아 기업에 자금을 빌려주더라도 보증기관이 대출금 전액을 보증하지 않으면 나머지 신용위험은 은행이 떠안아야 한다.
신보·기보의 일반보증 비율은 통상 85% 수준이다. 보증비율을 100%로 높이면 은행이 떠안는 위험이 줄어드는 만큼 기업대출을 확대할 유인이 커질 수 있다는게 은행권의 입장이다.
은행권 관계자는 "기업대출 확대에 따른 신용위험을 은행이 모두 떠안을 수는 없는 만큼 보증기관도 위험을 나눠 부담할 필요가 있다"며 "생산적 금융 기조에 맞춰 대출을 늘리는 대신 정부도 정책보증을 통해 부담을 덜어달라는 취지"라고 말했다.
■"필요한 기업에 자금 흘러야"
은행이 대출 여력을 확보하더라도 늘어난 자금이 실제 기업에 흘러가려면 금융지원의 문턱을 낮춰야 한다는 지적도 나온다. 기업별 보증한도와 보증료 부담 등이 걸림돌로 작용하면서 정작 자금이 필요한 중소기업은 지원을 받기 어려울 수 있어서다.
신보·기보의 보증한도는 기업의 매출액과 기존 보증 이용액 등에 따라 달라진다. 일부 보증상품은 매출액의 4분의 1 또는 6분의 1 등으로 한도가 제한돼 있다.
지방은행 관계자는 "기업이 70억원의 자금이 필요한데 보증한도는 50억원밖에 나오지 않는다면 나머지 20억원에 대해서는 추가 담보를 제공받거나 신용대출로 충당해야 한다"며 "정책금융을 공급하더라도 기업이 필요한 자금을 충분히 확보하지 못할 수 있다"고 말했다.
보증료 부담도 기업의 금융 접근성을 제약하는 요인이다. 기업은 보증부 대출을 이용할 때 대출이자 외 보증금액에 따른 보증료를 부담해야 한다. 금리가 낮은 정책자금이라도 보증료를 포함한 실제 조달 비용을 따져보면 기업이 체감하는 혜택은 기대보다 작을 수 있다는 설명이다.
또 다른 금융권 관계자는 "정책금융은 자금 사정이 어려운 중소기업이 필요한 돈을 낮은 금리로 조달하도록 지원하는 제도"라며 "지원 요건을 지나치게 까다롭거나 여러 제약이 있으면 도움이 필요한 지역 중소기업들이 정책금융을 이용하기 어려워질 수 있다"고 지적했다.
[email protected] 이현정 서지윤 박문수 기자