머지포인트 사태 예방한다지만 상품권 발행사 "독소조항" 반발
선불전자지급수단 규제 개선 요구
자금보유·대금예치 주체 간 불일치
받지 않은 돈, 미리 마련하는 꼴
B2B거래 발행업자 자금부담 과도
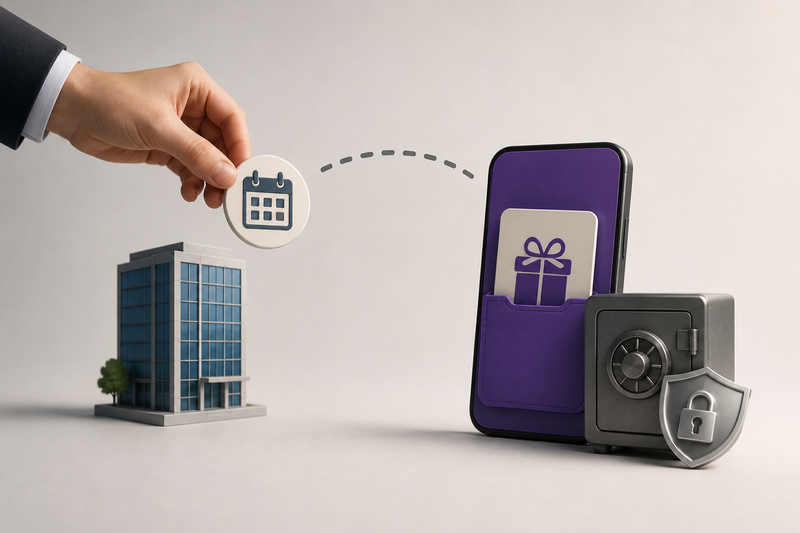
금융당국이 모바일 상품권 기업간거래(B2B)에서 발생하는 발행업자의 과도한 자금 부담을 덜기 위한 제도 개선에 착수해야 한다는 목소리가 커지고 있다. 머지포인트, 티몬·위메프 사태를 계기로 강화된 선불전자지급수단 규제가 오히려 발행업자가 대금을 받기 전 예치금을 자기자본으로 마련해야 하는 부작용을 일으키고 있어서다.
24일 금융권에 따르면 모바일 상품권 B2B 거래에서 자금보유주체와 대금 예치주체 간 불일치 문제가 불거지고 있다. 전자는 고객인 기업, 후자는 상품권 발행업자다.
기업은 임직원 복지, 판촉, 마케팅 등을 목적으로 모바일 상품권을 발행업자로부터 구매한다. 이때 발행업자는 발행일에 상품권 액면가액에 해당하는 자금을 신탁, 예치, 지급보증보험 등의 형태로 별도 관리해야 한다. 이는 2021년 머지포인트, 2024년 티몬·위메프 사태를 거치며 개정된 전자금융거래법상 규정 때문이다.
문제는 기업이 해당 상품권의 실제 사용 시점과 무관하게 '발행 시점의 다음 달 말'에 대금을 지급한다는 점이다. 이조차 별도 규정이 없어 관행적으로 이뤄지고 있다. 가령 8월 1일에 상품권이 발행되고 다음날인 2일 가맹점에서 사용되도 발행업체는 60일 뒤인 9월 30일에서야 대금을 받을 수도 있다는 의미다. 실제, 기업들은 자금운용 부담을 줄이기 위해 모바일 상품권 대금 지급을 최대한 미루는 실정이다.
이 탓에 발행업자는 대금 정산 전까지 자력으로 예치금을 준비해야 한다. 현정환 동국대 국제통상학과 교수는 "발행업자들이 예치금을 위해 대출까지 받는 경우가 있는데, 최근 금리 상승이 겹쳐 부담이 가중되고 있다"며 "중소형 발행업자의 발행능력 축소, 시장진입 장벽 상승 등으로 이어질 수 있을 것"이라고 지적했다.
이 같은 불균형은 전자금융거래법 등 관련 규정이 일반 개인 이용자를 염두에 둔 기업고객간거래(B2C)를 기반으로 만들어진 데 기인한다. B2C 시장에선 소비자가 상품권을 구매하면서 사용 전 대금을 선지급하기 때문에 발행사는 실제 수취한 돈을 선불충전금으로 관리할 수 있다. 발행업자가 '내 돈'을 써야할 일은 없는 셈이다.
결국 B2C에서 '받은 돈을 보호하는' 규제가 B2B에선 '받지 않은 돈을 미리 마련하도록 하는' 독소조항으로 작동하고 있다. 기업은 대금 지급을 늦추기 위해 월초에 구매계약을 맺으려는 유인이 크고, 발행업자는 협상 과정에서 열위에 있는 만큼 이를 거부하기 힘들다. 기업은 통상 상품권을 대량 구매해 액면가가 아닌 할인가를 지급하므로 그 차액 역시 발행업자가 짊어져야 한다.
해법은 불일치를 해소시키는 일이다. 현 교수는 "법률이나 시행령 개정 없이 행정지도로도 양자 간 협상력 차이에서 오는 비용 전가를 최소화할 수 있다"며 "신용카드사 역시 소비자 결제 시 약관에 따라 수일 내 이커머스 플랫폼에 대금을 지급한다"고 설명했다.
다만 금융당국 관계자는 "사적 협상의 영역이기 때문에 모두 규제할 순 없다"며 "예치금 마련을 위한 대출도 영업행위의 일환으로, 이용자 보호 관점에선 발행자가 책임을 져야 한다"고 말했다.
[email protected] 김태일 이주미 기자