원화 강세에 실적 눈높이 낮췄다…오리온 목표가↓
키움증권
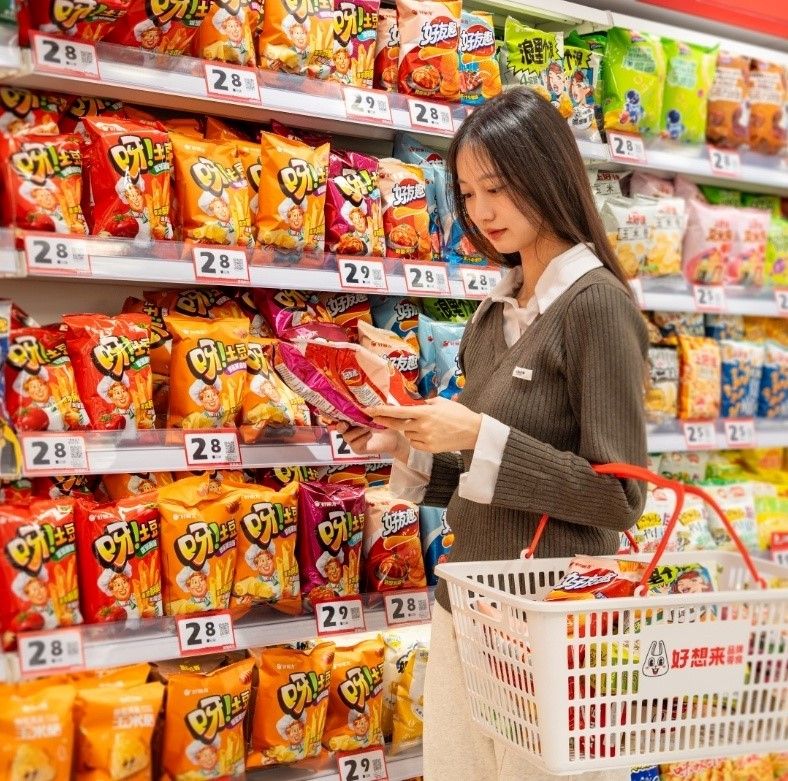
[파이낸셜뉴스] 키움증권이 원화 강세에 따른 해외 실적 감소를 반영해 오리온의 목표주가를 기존 17만5000원에서 15만5000원으로 하향 조정했다. 다만 현지통화 기준 매출 성장세가 이어지는 가운데 가격 인상과 배당 확대 가능성이 있다며 투자의견은 '매수'를 유지했다.
박상준 키움증권 연구원은 14일 "최근 원화가 주요 통화에 대해 급격한 강세를 보이고 있는 점을 감안해 실적 추정치를 전반적으로 하향 조정했다"며 "현지 생산 및 판매 체제인 만큼 영업이익률에는 큰 영향이 없겠지만 원화로 환산한 매출액과 영업이익 규모는 낮아질 필요가 있다"고 설명했다.
이에 키움증권은 오리온의 내년 연결기준 매출액과 영업이익 전망치를 기존보다 각각 9% 하향 조정했다. 내년 예상 매출액은 3조7567억원, 영업이익은 6294억원이다.
지난달 실적은 성장세를 이어갔다. 오리온의 8월 한국·중국·베트남·러시아 4개국 합산 매출액은 3010억원으로 전년 동기 대비 9% 증가했고, 영업이익은 505억원으로 5% 늘었다.
특히 현지통화 기준으로는 성장세가 이어질 것으로 전망했다. 박 연구원은 "현지통화 기준으로 5~6% 수준의 매출 성장이 가능할 전망"이라며 "중국은 간식점 채널의 매출 성장세가 여전히 높고 러시아는 신규 파이 라인 증설로 두 자릿수 매출 성장이 무난할 것"이라고 내다봤다.
제품 가격 인상 가능성도 주목했다. 박 연구원은 "최근 포장재를 중심으로 원가 상승 부담이 커지고 있어 중기적으로 가격 인상 가능성에도 주목할 필요가 있다"고 말했다.
배당 확대도 주가 재평가 요인으로 꼽았다. 오리온은 최근 3년간 배당성향과 주당배당금(DPS)을 꾸준히 높여왔다. 올해도 이익 증가에 따라 주당배당금이 늘어날 것으로 전망했다.
박 연구원은 "추가적인 배당성향 상향은 밸류에이션 상승에도 긍정적으로 작용할 수 있다"고 말했다.
[email protected] 배한글 기자